Crédit d'impôt emploi à domicile : montant et démarches
Ménage, garde d'enfants, jardinage : la moitié des sommes versées pour un service à la personne revient concrètement sur le compte, mais un plafond précis et des règles de déclaration encadrent cet avantage. Voici comment le crédit d'impôt se calcule, ce qu'il couvre exactement et comment l'obtenir sans erreur.
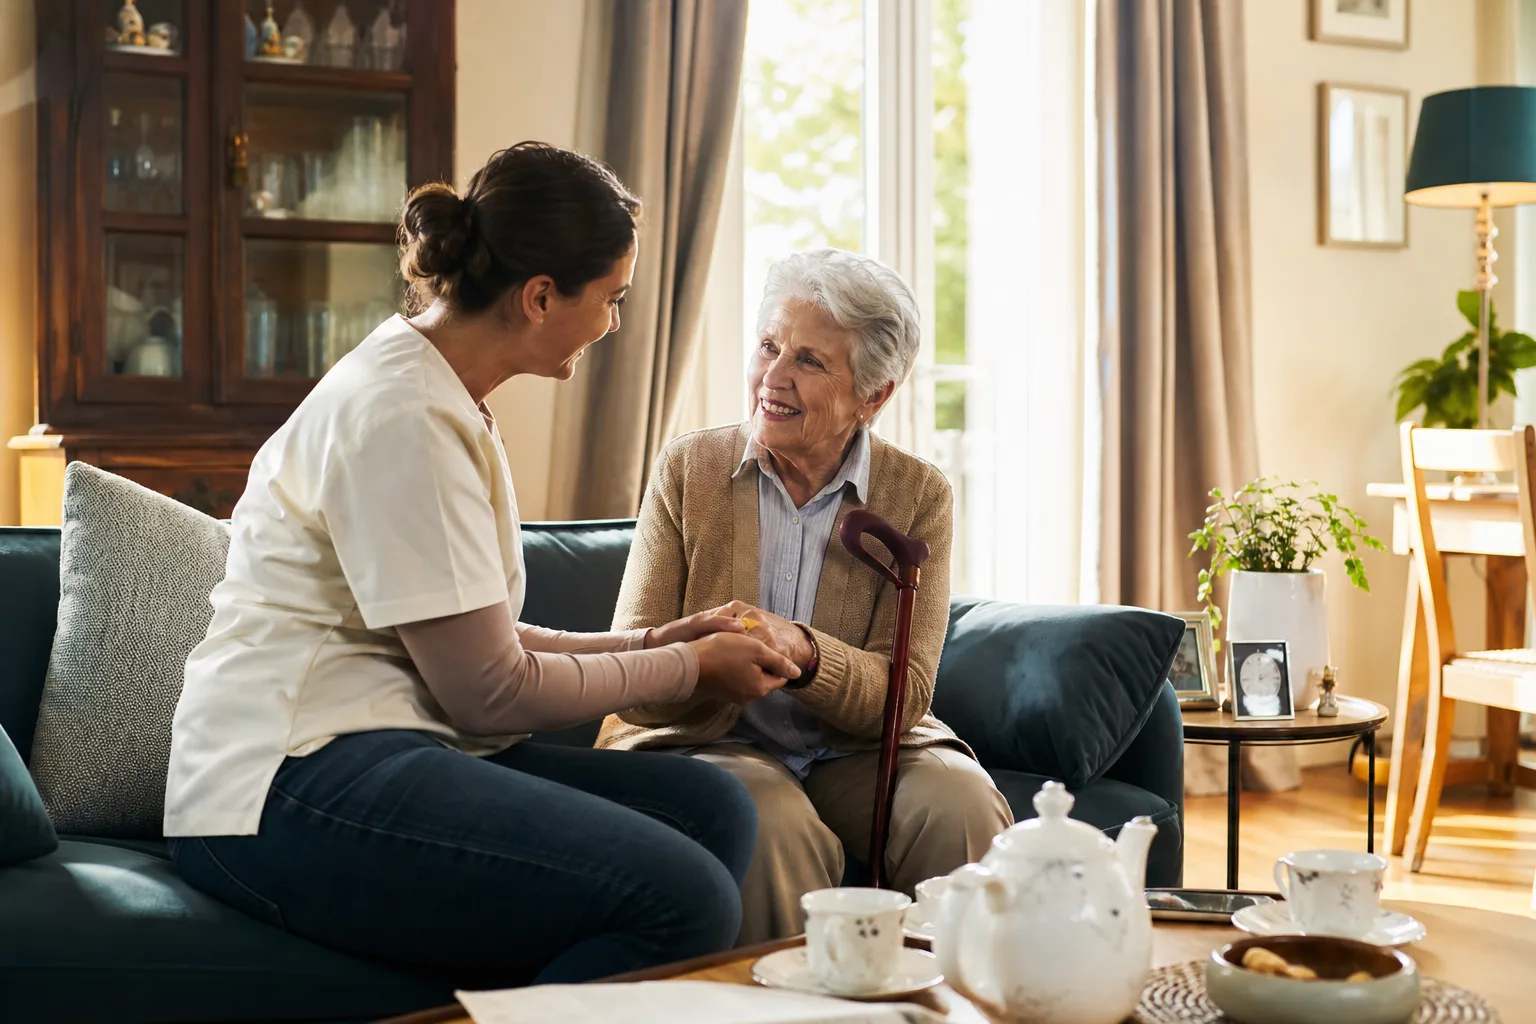
Une personne âgée assistée à domicile par une aide ménagère dans un salon lumineux, ambiance chaleureuse
L'essentiel
- Le crédit d'impôt pour l'emploi d'un salarié à domicile couvre 50 % des sommes versées, dans la limite d'un plafond annuel qui varie selon la composition du foyer et le type de service rendu.
- Contrairement à une réduction d'impôt classique, un crédit d'impôt est versé même si le foyer n'est pas imposable, ce qui en fait un avantage accessible à tous les niveaux de revenus.
- Le dispositif d'avance immédiate permet désormais de déduire la part prise en charge par le crédit d'impôt directement au moment du paiement, sans attendre la déclaration de revenus l'année suivante.
- Les services éligibles couvrent un périmètre large : ménage, garde d'enfants, soutien scolaire, jardinage, petit bricolage, assistance aux personnes âgées ou en situation de handicap.
- Le plafond de dépenses éligibles est majoré pour certaines situations particulières, notamment en présence d'une personne invalide dans le foyer.
Faire appel à une aide ménagère, une garde d'enfants ou un jardinier à domicile représente une dépense significative pour la plupart des foyers, mais la moitié de cette somme revient concrètement grâce à un dispositif fiscal parmi les plus généraux et les plus méconnus dans son fonctionnement précis : le crédit d'impôt pour l'emploi d'un salarié à domicile.
Le principe : 50 % des sommes versées, crédit et non réduction
Le dispositif ouvre droit à un crédit d'impôt égal à 50 % des sommes effectivement versées pour l'emploi d'un salarié à domicile ou le recours à un organisme prestataire de services à la personne, dans la limite d'un plafond annuel de dépenses éligibles.
50 % des sommes versées pour un service à la personne reviennent sous forme de crédit d'impôt, quel que soit le niveau d'imposition du foyer
Les services éligibles et le périmètre du dispositif
Le périmètre des services couverts reste large, bien au-delà du seul ménage :
- Entretien de la maison et travaux ménagers, y compris le repassage à domicile.
- Garde d'enfants à domicile, distincte de la garde en crèche ou chez une assistante maternelle qui relève d'un dispositif fiscal différent.
- Soutien scolaire et cours à domicile, pour les enfants comme pour les adultes.
- Jardinage et petit bricolage, dans la limite d'un plafond horaire spécifique à ces prestations.
- Assistance aux personnes âgées, dépendantes ou en situation de handicap, y compris la préparation de repas ou l'aide à la toilette.
Ce périmètre large explique pourquoi le dispositif reste l'un des plus mobilisés par les foyers français, aussi bien pour des besoins ponctuels que pour un accompagnement régulier d'un proche âgé, un sujet qui recoupe les enjeux de logement traités dans notre guide sur les exonérations de taxe foncière pour les personnes âgées, où l'âge et les ressources du foyer conditionnent également l'accès à certains avantages fiscaux.
Les plafonds annuels et leurs majorations
| Situation | Plafond annuel de dépenses éligibles |
|---|---|
| Cas général | De l'ordre de 12 000 euros |
| Majoration par enfant à charge ou membre du foyer de plus de 65 ans | Quelques centaines d'euros supplémentaires par personne, dans la limite d'un plafond majoré global |
| Foyer avec une personne invalide nécessitant une aide | Plafond sensiblement relevé par rapport au cas général |
| Petits travaux de jardinage | Plafond distinct et plus restreint, de l'ordre de quelques centaines d'euros |
Au-delà de ces plafonds, les dépenses engagées restent à la charge intégrale du foyer, sans avantage fiscal supplémentaire, ce qui mérite d'être anticipé pour les foyers recourant à plusieurs services simultanément (garde d'enfants et aide ménagère, par exemple).
L'avance immédiate : ne plus avancer la trésorerie
Historiquement, le crédit d'impôt n'était perçu qu'après la déclaration de revenus de l'année suivante, obligeant le foyer à avancer l'intégralité de la dépense pendant plusieurs mois avant remboursement. Le dispositif d'avance immédiate change cette mécanique : la part correspondant au crédit d'impôt est désormais déduite directement du montant payé au moment de la prestation, via une plateforme dédiée reliant l'employeur, le salarié et l'administration fiscale.
Ne plus avancer 50 % d'une dépense pendant plusieurs mois change concrètement l'accessibilité du dispositif pour les foyers aux trésoreries plus tendues.
Ce mécanisme reste optionnel : un foyer peut continuer à fonctionner selon l'ancien système, en avançant l'intégralité de la somme et en récupérant le crédit d'impôt l'année suivante lors de sa déclaration.
La déclaration et les justificatifs à conserver
- Déclarer les sommes versées dans la case dédiée de la déclaration de revenus, généralement pré-remplie lorsque les déclarations passent par une plateforme officielle de services à la personne.
- Conserver les attestations fiscales annuelles transmises par l'organisme prestataire ou générées automatiquement pour l'emploi direct d'un salarié.
- Distinguer les différents types de services lorsque plusieurs prestations sont cumulées, chacune pouvant relever de plafonds distincts.
Les erreurs fréquentes qui réduisent l'avantage fiscal
- Oublier de déclarer une partie des sommes versées, notamment lorsque plusieurs prestataires interviennent au cours de l'année pour des services différents.
- Confondre garde d'enfants à domicile et frais de crèche ou d'assistante maternelle, qui relèvent d'un crédit d'impôt distinct avec ses propres plafonds.
- Ne pas anticiper le plafond global lorsque plusieurs services sont cumulés dans la même année, ce qui peut priver d'une partie de l'avantage fiscal sur les dépenses excédentaires.
- Employer une personne sans déclaration, ce qui non seulement expose à des sanctions mais prive intégralement du crédit d'impôt, aucune dépense non déclarée ne pouvant y ouvrir droit.
En résumé, le crédit d'impôt pour l'emploi d'un salarié à domicile reste l'un des dispositifs fiscaux les plus généraux et les plus accessibles, versé à tous les foyers indépendamment de leur niveau d'imposition. Le dispositif d'avance immédiate simplifie désormais son accès en supprimant l'avance de trésorerie, mais la vigilance sur les plafonds annuels et la déclaration précise des sommes versées reste indispensable pour en bénéficier pleinement.
Questions fréquentes
Le crédit d'impôt emploi à domicile est-il versé même sans impôt à payer ?
Oui, c'est la caractéristique essentielle d'un crédit d'impôt par rapport à une réduction d'impôt : il est intégralement versé par l'administration fiscale, y compris pour un foyer non imposable.
La garde d'enfants en crèche est-elle couverte par ce crédit d'impôt ?
Non, seule la garde d'enfants à domicile relève de ce dispositif. Les frais de crèche ou d'assistante maternelle relèvent d'un crédit d'impôt distinct, avec ses propres règles et plafonds.
Qu'est-ce que l'avance immédiate change concrètement pour le foyer employeur ?
Elle permet de déduire directement la part du crédit d'impôt au moment du paiement de la prestation, plutôt que d'avancer l'intégralité de la somme et d'attendre la déclaration de revenus de l'année suivante pour en bénéficier.
Le plafond de dépenses éligibles est-il le même pour tous les foyers ?
Non, il varie selon la composition du foyer : des majorations existent notamment pour les enfants à charge, les membres de plus de 65 ans, et les situations de handicap ou d'invalidité nécessitant une aide.
Que se passe-t-il si les dépenses dépassent le plafond annuel éligible ?
Les sommes versées au-delà du plafond restent intégralement à la charge du foyer, sans crédit d'impôt supplémentaire, ce qui mérite d'être anticipé en cas de cumul de plusieurs services à la personne sur la même année.
Dans la même veine
Heures supplémentaires : majoration, contingent, exonération d'impôt et droit de refus
Au-delà de 35 heures par semaine, chaque heure est majorée de 25 % puis de 50 %, exonérée d'impôt jusqu'à 7 500 euros par an et encadrée par un contingent annuel. Calcul, repos compensateur, durées maximales, droit de refus et recours en cas d'heures non payées : les règles pour les salariés du privé.
Logement classé G : interdiction de louer, DPE et droits du locataire comme du bailleur
Depuis le 1er janvier 2025, un logement classé G au DPE ne peut plus faire l'objet d'un nouveau bail, avant la classe F en 2028 et la classe E en 2034. Calendrier, validité du DPE, droits du locataire, obligations et options du bailleur, travaux et aides : le point complet sur les passoires thermiques.
Cumul emploi-retraite ou retraite progressive : règles, plafonds et nouveaux droits
Travailler en étant retraité, ou réduire son activité avant de partir en touchant déjà une partie de sa pension : deux dispositifs souvent confondus. Cumul intégral ou plafonné, délai de six mois chez l'ancien employeur, nouveaux droits depuis 2023, retraite progressive dès deux ans avant l'âge légal : le guide pour choisir.