Frais réels ou forfait de 10 % aux impôts : comment choisir
Chaque année, la même case de la déclaration de revenus pose la même question : garder l'abattement automatique de 10 % ou déclarer ses frais professionnels réels. Voici comment calculer précisément lequel des deux réduit le plus votre impôt, barème kilométrique compris.
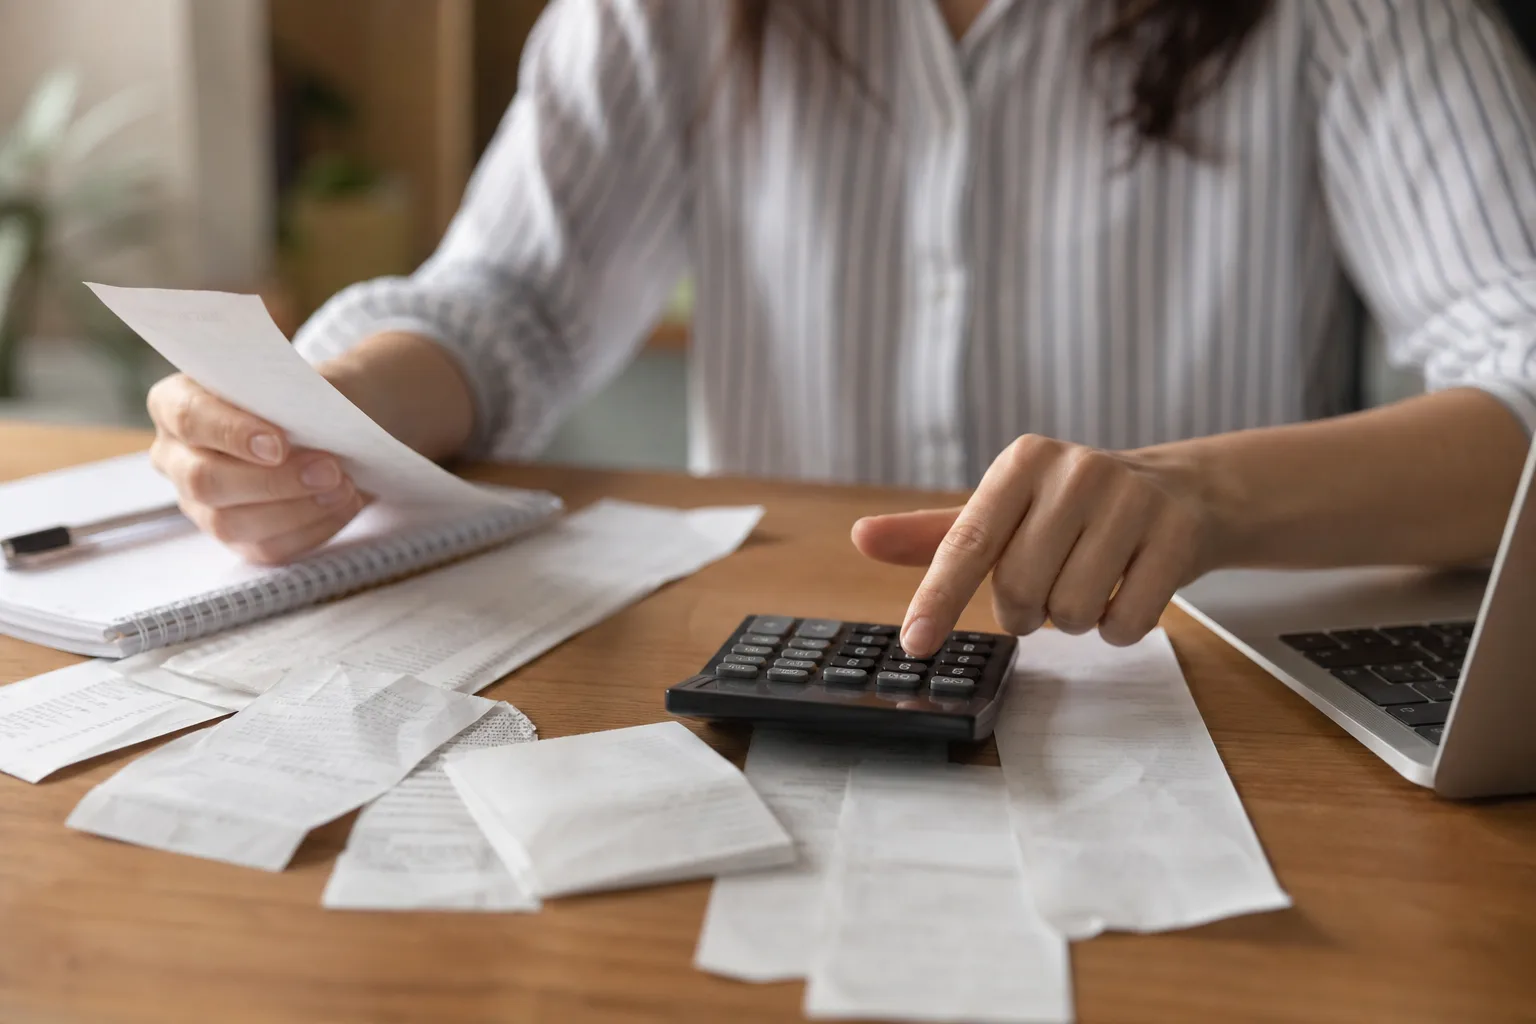
Une personne calcule ses frais professionnels avec des tickets de caisse et une calculatrice sur son bureau, lumière naturelle
L'essentiel
- L'abattement forfaitaire de 10 % est appliqué automatiquement par l'administration fiscale sur les salaires déclarés, sans aucune démarche particulière du contribuable.
- Opter pour les frais réels remplace intégralement cet abattement : il faut alors déclarer la totalité des frais professionnels justifiés, sans pouvoir cumuler les deux dispositifs.
- Le barème kilométrique, qui couvre les trajets domicile-travail et les déplacements professionnels en véhicule personnel, reste le poste de frais réels le plus significatif pour la majorité des salariés.
- Le choix entre forfait et frais réels doit être recalculé chaque année, une situation ayant pu rendre les frais réels avantageux une année ne garantissant rien pour la suivante.
- Les frais réels demandent de conserver l'ensemble des justificatifs pendant plusieurs années, l'administration fiscale pouvant les réclamer en cas de contrôle.
Sur la déclaration de revenus, une case reste souvent ignorée par la majorité des salariés, convaincus que l'abattement automatique appliqué par défaut reste toujours la meilleure option. Pour certains profils, notamment ceux qui parcourent une longue distance entre domicile et travail, le calcul en frais réels peut pourtant réduire sensiblement l'impôt dû, à condition de savoir précisément comment le mener.
Le principe de l'abattement forfaitaire de 10 %
Par défaut, l'administration fiscale applique automatiquement un abattement de 10 % sur les salaires déclarés, censé couvrir forfaitairement l'ensemble des frais professionnels engagés au cours de l'année : trajets domicile-travail, repas, matériel, formation. Ce forfait est plafonné, mais reste largement suffisant pour la majorité des salariés dont les frais réels engagés restent modestes.
10 % d'abattement automatique appliqué par défaut sur les salaires déclarés, sans aucune démarche du contribuable
Quand les frais réels deviennent avantageux
Le basculement vers les frais réels devient intéressant dès que le montant total des frais professionnels justifiés dépasse ce que l'abattement de 10 % aurait couvert. Plusieurs profils sont particulièrement concernés :
- Les salariés effectuant un long trajet domicile-travail en voiture personnelle, faute de transport en commun adapté ou pour des raisons professionnelles justifiées.
- Les salariés utilisant leur véhicule personnel pour des déplacements professionnels non remboursés intégralement par l'employeur.
- Les salariés engageant des frais de double résidence, lorsque le lieu de travail impose de conserver un second logement.
- Les salariés achetant du matériel ou des équipements professionnels non remboursés, indispensables à l'exercice de leur activité.
Le barème kilométrique, poste de frais réels le plus important
Pour la grande majorité des salariés optant pour les frais réels, le barème kilométrique constitue le poste de loin le plus significatif. Publié chaque année par l'administration fiscale, il permet de calculer un montant déductible par kilomètre parcouru, selon la puissance fiscale du véhicule et la distance totale parcourue sur l'année.
| Élément pris en compte | Impact sur le calcul |
|---|---|
| Puissance fiscale du véhicule | Un taux par kilomètre différent selon la tranche de puissance |
| Distance annuelle parcourue | Un barème dégressif au-delà d'un certain seuil de kilomètres |
| Trajet domicile-travail | Distance retenue plafonnée sauf circonstances particulières justifiées |
Un trajet domicile-travail de 40 kilomètres aller-retour, effectué toute l'année, suffit souvent à lui seul à dépasser la valeur de l'abattement forfaitaire de 10 %.
Les autres frais déductibles en frais réels
Au-delà du barème kilométrique, plusieurs autres postes peuvent être intégrés au calcul des frais réels, sur justificatifs précis :
- Les frais de repas pris hors du domicile pour raison professionnelle, dans la limite d'un montant journalier déductible fixé chaque année.
- Les frais de double résidence, lorsque des raisons professionnelles imposent de maintenir un second logement, distinct de la résidence principale du foyer.
- Les frais de formation professionnelle engagés personnellement, lorsqu'ils sont directement liés à l'activité exercée.
- Le petit matériel professionnel non remboursé par l'employeur, indispensable à l'exercice du métier.
Ce raisonnement d'optimisation fiscale rejoint la logique développée pour la lecture précise d'une fiche de paie, où comprendre le détail exact de ses revenus et cotisations reste la première étape avant d'envisager toute optimisation de sa situation fiscale personnelle.
Les justificatifs à conserver en cas de contrôle
Opter pour les frais réels implique une obligation de preuve : l'administration fiscale peut demander, en cas de contrôle, l'ensemble des justificatifs correspondant aux frais déclarés. Il est donc indispensable de conserver :
- La carte grise du véhicule utilisé pour justifier sa puissance fiscale dans le calcul du barème kilométrique.
- Un relevé kilométrique détaillé, retraçant les trajets effectués et leur motif professionnel.
- Les factures et reçus correspondant à chaque poste de frais réels déclaré (repas, matériel, formation).
- Ces documents pendant plusieurs années, la durée de conservation recommandée dépassant généralement celle du simple délai de reprise de l'administration fiscale.
La méthode pour trancher chaque année
Le choix entre forfait et frais réels n'est jamais figé d'une année sur l'autre : un changement de lieu de travail, un déménagement, ou une évolution du mode de transport peuvent modifier significativement le résultat du calcul comparatif.
- Calculer le montant de l'abattement de 10 % qui serait appliqué automatiquement sur le salaire brut déclaré.
- Additionner l'ensemble des frais réels justifiables pour l'année concernée, barème kilométrique en tête.
- Comparer les deux montants et opter pour le plus élevé des deux, celui qui réduit le plus la base imposable.
- Refaire ce calcul chaque année, sans se contenter de reconduire automatiquement le choix de l'année précédente.
En résumé, l'abattement forfaitaire de 10 % reste adapté à la majorité des situations, mais un salarié effectuant un trajet domicile-travail significatif en véhicule personnel a souvent intérêt à recalculer précisément ses frais réels avant de valider sa déclaration. Ce calcul, qui prend quelques minutes une fois les bons éléments réunis, peut représenter une économie d'impôt loin d'être négligeable.
Questions fréquentes
Peut-on cumuler l'abattement de 10 % et une partie des frais réels ?
Non, le choix est exclusif : opter pour les frais réels remplace intégralement l'abattement forfaitaire de 10 %, il n'est pas possible de combiner les deux dispositifs sur une même déclaration.
Le barème kilométrique dépend-il uniquement de la distance parcourue ?
Non, il dépend aussi de la puissance fiscale du véhicule utilisé, chaque tranche de puissance appliquant un taux par kilomètre différent, avec un barème dégressif au-delà d'un certain seuil de distance annuelle.
Faut-il refaire le calcul frais réels contre forfait chaque année ?
Oui, la situation d'un contribuable peut évoluer d'une année à l'autre (déménagement, changement de lieu de travail), ce qui peut rendre un dispositif avantageux une année et moins intéressant l'année suivante.
Quels documents faut-il conserver en cas de choix des frais réels ?
La carte grise du véhicule, un relevé kilométrique détaillé des trajets professionnels, et l'ensemble des factures correspondant aux frais déclarés, à conserver plusieurs années en cas de contrôle de l'administration fiscale.
Les frais réels concernent-ils uniquement les trajets en voiture ?
Non, même si le barème kilométrique reste souvent le poste principal, les frais réels peuvent aussi inclure les repas pris hors du domicile pour raison professionnelle, les frais de double résidence, la formation professionnelle personnelle ou le petit matériel non remboursé.
Dans la même veine
Heures supplémentaires : majoration, contingent, exonération d'impôt et droit de refus
Au-delà de 35 heures par semaine, chaque heure est majorée de 25 % puis de 50 %, exonérée d'impôt jusqu'à 7 500 euros par an et encadrée par un contingent annuel. Calcul, repos compensateur, durées maximales, droit de refus et recours en cas d'heures non payées : les règles pour les salariés du privé.
Logement classé G : interdiction de louer, DPE et droits du locataire comme du bailleur
Depuis le 1er janvier 2025, un logement classé G au DPE ne peut plus faire l'objet d'un nouveau bail, avant la classe F en 2028 et la classe E en 2034. Calendrier, validité du DPE, droits du locataire, obligations et options du bailleur, travaux et aides : le point complet sur les passoires thermiques.
Cumul emploi-retraite ou retraite progressive : règles, plafonds et nouveaux droits
Travailler en étant retraité, ou réduire son activité avant de partir en touchant déjà une partie de sa pension : deux dispositifs souvent confondus. Cumul intégral ou plafonné, délai de six mois chez l'ancien employeur, nouveaux droits depuis 2023, retraite progressive dès deux ans avant l'âge légal : le guide pour choisir.