Plus-value immobilière : comment elle est calculée et exonérée
Vendre un bien plus cher qu'il n'a été acheté déclenche un impôt spécifique, calculé selon un abattement qui augmente avec la durée de détention. Voici la méthode de calcul exacte, le cas particulier et souvent ignoré de la résidence principale, et les autres exonérations qui existent.
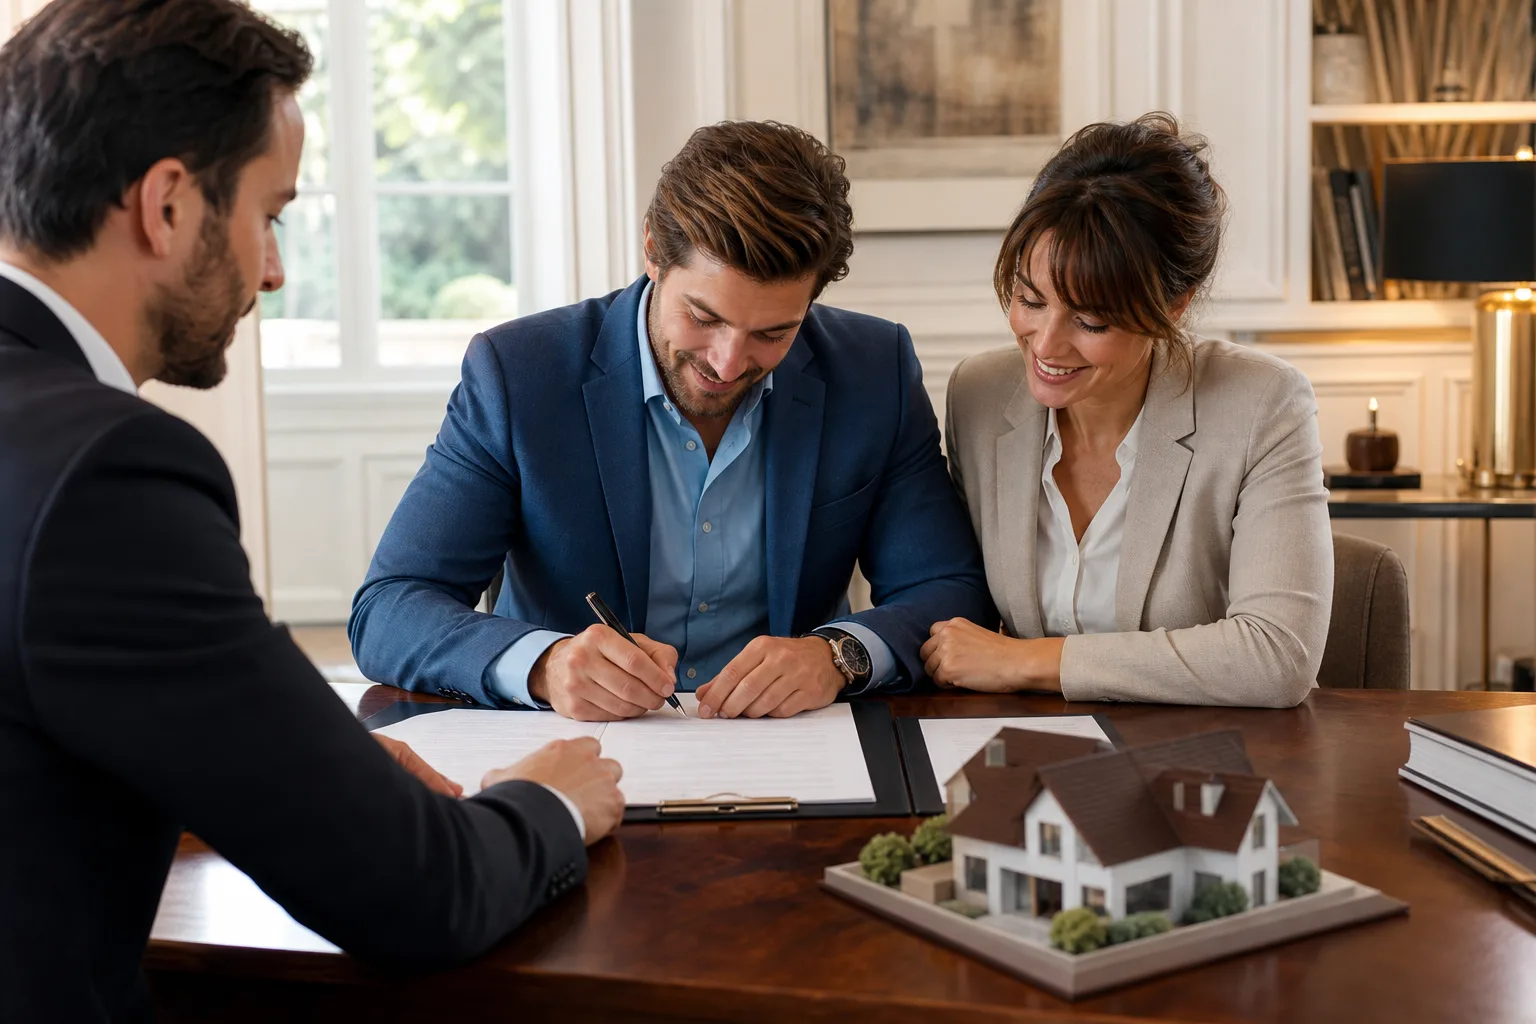
Un couple signe un acte de vente immobilière chez le notaire, maison visible sur des documents posés sur le bureau
L'essentiel
- La plus-value immobilière imposable correspond à la différence entre le prix de vente et le prix d'achat, chacun ajusté par des frais et des travaux qui viennent réduire le montant taxé.
- La résidence principale du vendeur bénéficie d'une exonération totale de plus-value, sans condition de durée de détention, une règle centrale trop souvent mal comprise dans ses limites exactes.
- L'abattement pour durée de détention réduit progressivement l'impôt sur le revenu dès la sixième année, avec une exonération totale de cette part atteinte après vingt-deux ans de détention.
- Les prélèvements sociaux suivent un rythme d'abattement différent de celui de l'impôt sur le revenu, avec une exonération totale atteinte seulement après trente ans de détention.
- Une taxe supplémentaire s'applique aux plus-values élevées dépassant un certain seuil, en plus de l'impôt et des prélèvements sociaux classiques.
Une maison achetée quinze ans plus tôt et revendue avec une belle plus-value : la satisfaction de l'opération peut vite être tempérée par la découverte, au moment de la vente, d'un impôt spécifique calculé selon des règles précises. Comprendre ce calcul avant de vendre permet d'anticiper le montant réellement perçu, bien loin du simple prix affiché sur le compromis de vente.
Le principe : prix de vente moins prix d'achat ajusté
La plus-value immobilière correspond à la différence entre le prix de vente et le prix d'acquisition du bien, mais ce calcul brut n'est jamais celui retenu pour l'imposition. Plusieurs ajustements viennent réduire la base imposable, dans un sens toujours favorable au vendeur :
- Les frais d'acquisition (frais de notaire, droits d'enregistrement) s'ajoutent au prix d'achat, sur justificatifs ou via un forfait de 7,5 % du prix d'achat lorsque les frais réels ne sont pas connus précisément.
- Les travaux réalisés depuis l'achat peuvent également majorer le prix d'acquisition, sur justificatifs ou via un forfait de 15 % applicable dès cinq ans de détention, sans besoin de conserver les factures.
- Les frais de vente (diagnostics obligatoires, frais d'agence à la charge du vendeur) viennent réduire le prix de vente pris en compte dans le calcul.
15 % de forfait travaux applicable dès cinq ans de détention, sans avoir à produire la moindre facture
L'exonération de la résidence principale : la règle centrale
La vente de la résidence principale du vendeur au jour de la cession bénéficie d'une exonération totale de plus-value, quelle que soit la durée de détention du bien et quel que soit le montant de la plus-value réalisée. Cette exonération reste la plus large du dispositif, mais sa condition d'application mérite d'être bien comprise.
L'abattement pour durée de détention, impôt et prélèvements sociaux
Pour tout bien qui n'est pas la résidence principale (résidence secondaire, bien locatif), un abattement pour durée de détention réduit progressivement la base imposable, selon deux rythmes distincts pour l'impôt sur le revenu et pour les prélèvements sociaux :
| Durée de détention | Impôt sur le revenu (taux de 19 %) | Prélèvements sociaux (taux de 17,2 %) |
|---|---|---|
| Moins de 6 ans | Aucun abattement | Aucun abattement |
| Entre 6 et 21 ans | Abattement progressif | Abattement progressif, plus lent |
| 22 ans | Exonération totale | Abattement partiel seulement |
| 30 ans | Déjà exonéré | Exonération totale |
Après vingt-deux ans, l'impôt sur le revenu disparaît, mais les prélèvements sociaux continuent de s'appliquer partiellement jusqu'à la trentième année : une nuance qui surprend beaucoup de vendeurs de longue date.
Les autres cas d'exonération à connaître
Au-delà de la résidence principale et de l'abattement pour durée de détention, plusieurs situations spécifiques ouvrent droit à une exonération totale ou partielle :
- Une première cession d'un bien autre que la résidence principale, sous condition de remploi du prix de vente dans l'achat de la résidence principale dans un délai déterminé, et sous réserve de ne pas avoir été propriétaire de sa résidence principale dans les années précédentes.
- Une vente à un organisme de logement social, ou dans le cadre de certaines opérations d'aménagement urbain, selon des règles spécifiques.
- Un montant de vente inférieur à un seuil très bas, prévu pour les cessions de faible valeur.
- La cession par des retraités ou personnes en situation de handicap sous condition de ressources et de non-imposition à l'impôt sur la fortune immobilière.
Ce paysage d'exonérations recoupe des enjeux similaires à ceux traités pour les exonérations de taxe foncière, où l'âge et les ressources du foyer conditionnent également certains allègements fiscaux liés au patrimoine immobilier.
La taxe supplémentaire sur les plus-values élevées
Une taxe additionnelle s'applique aux plus-values immobilières dépassant un seuil élevé, généralement fixé à 50 000 euros de plus-value imposable, selon un barème progressif qui s'ajoute à l'impôt sur le revenu et aux prélèvements sociaux classiques. Cette taxe concerne principalement les biens de forte valeur ou détenus sur une courte durée, la plus-value réalisée étant alors mécaniquement plus élevée en l'absence d'abattement significatif.
Le rôle du notaire dans le calcul et la déclaration
Contrairement à d'autres impôts déclarés directement par le contribuable, le calcul et le versement de l'impôt sur la plus-value immobilière sont effectués par le notaire au moment de la vente, directement prélevés sur le prix de vente avant reversement au vendeur. Le vendeur n'a donc pas de démarche déclarative distincte à effectuer, mais reste responsable de fournir au notaire l'ensemble des justificatifs (factures de travaux, frais d'acquisition réels) permettant d'optimiser légalement le calcul de la base imposable.
Cette centralisation par le notaire rejoint la logique d'autres transactions immobilières où un professionnel encadre le calcul fiscal en amont, comme dans le cadre d'un achat immobilier avec calcul préalable de la capacité d'emprunt, où l'anticipation chiffrée reste, dans les deux cas, la meilleure protection contre une mauvaise surprise financière au moment de la signature.
En résumé, la plus-value immobilière n'a rien d'un impôt figé et arbitraire : la résidence principale reste totalement exonérée, l'abattement pour durée de détention réduit progressivement la charge fiscale sur les autres biens, et plusieurs exonérations spécifiques existent pour des situations particulières. Rassembler ses justificatifs de travaux et de frais d'acquisition avant la vente reste le réflexe le plus simple pour optimiser légalement le montant réellement calculé par le notaire.
Questions fréquentes
La résidence principale est-elle toujours exonérée de plus-value immobilière ?
Oui, sans condition de durée de détention ni de montant, à condition qu'il s'agisse bien de la résidence principale effective du vendeur au jour de la vente, et non d'un bien qui l'aurait été autrefois avant d'être loué ou laissé vacant.
Faut-il conserver toutes les factures de travaux pour réduire sa plus-value imposable ?
Pas nécessairement : un forfait de 15 % du prix d'achat s'applique automatiquement dès cinq ans de détention, sans justificatif. Conserver les factures reste toutefois utile si les travaux réels dépassent ce forfait.
Pourquoi l'exonération totale n'intervient-elle pas à la même date pour l'impôt et les prélèvements sociaux ?
Ces deux prélèvements suivent des barèmes d'abattement distincts fixés par la réglementation : l'impôt sur le revenu est totalement exonéré après vingt-deux ans de détention, tandis que les prélèvements sociaux ne le sont totalement qu'après trente ans.
Le vendeur doit-il déclarer lui-même sa plus-value immobilière aux impôts ?
Non, c'est le notaire qui calcule et prélève l'impôt directement sur le prix de vente au moment de la signature, avant reversement au vendeur. Ce dernier doit toutefois lui fournir les justificatifs nécessaires au calcul le plus favorable possible.
Toutes les plus-values élevées sont-elles soumises à la taxe supplémentaire ?
Seules les plus-values imposables dépassant un seuil élevé, généralement fixé à 50 000 euros, sont concernées par cette taxe additionnelle, qui s'ajoute à l'impôt sur le revenu et aux prélèvements sociaux classiques selon un barème progressif.
Dans la même veine
Heures supplémentaires : majoration, contingent, exonération d'impôt et droit de refus
Au-delà de 35 heures par semaine, chaque heure est majorée de 25 % puis de 50 %, exonérée d'impôt jusqu'à 7 500 euros par an et encadrée par un contingent annuel. Calcul, repos compensateur, durées maximales, droit de refus et recours en cas d'heures non payées : les règles pour les salariés du privé.
Logement classé G : interdiction de louer, DPE et droits du locataire comme du bailleur
Depuis le 1er janvier 2025, un logement classé G au DPE ne peut plus faire l'objet d'un nouveau bail, avant la classe F en 2028 et la classe E en 2034. Calendrier, validité du DPE, droits du locataire, obligations et options du bailleur, travaux et aides : le point complet sur les passoires thermiques.
Cumul emploi-retraite ou retraite progressive : règles, plafonds et nouveaux droits
Travailler en étant retraité, ou réduire son activité avant de partir en touchant déjà une partie de sa pension : deux dispositifs souvent confondus. Cumul intégral ou plafonné, délai de six mois chez l'ancien employeur, nouveaux droits depuis 2023, retraite progressive dès deux ans avant l'âge légal : le guide pour choisir.