Rachat de crédit : fonctionnement, coût réel et quand y recourir
Regrouper plusieurs mensualités en une seule réduit presque toujours la charge mensuelle, mais rarement le coût total du crédit. Voici comment fonctionne réellement un rachat de crédit, ce qu'il faut vérifier avant de signer, et les profils pour lesquels il change vraiment la donne.
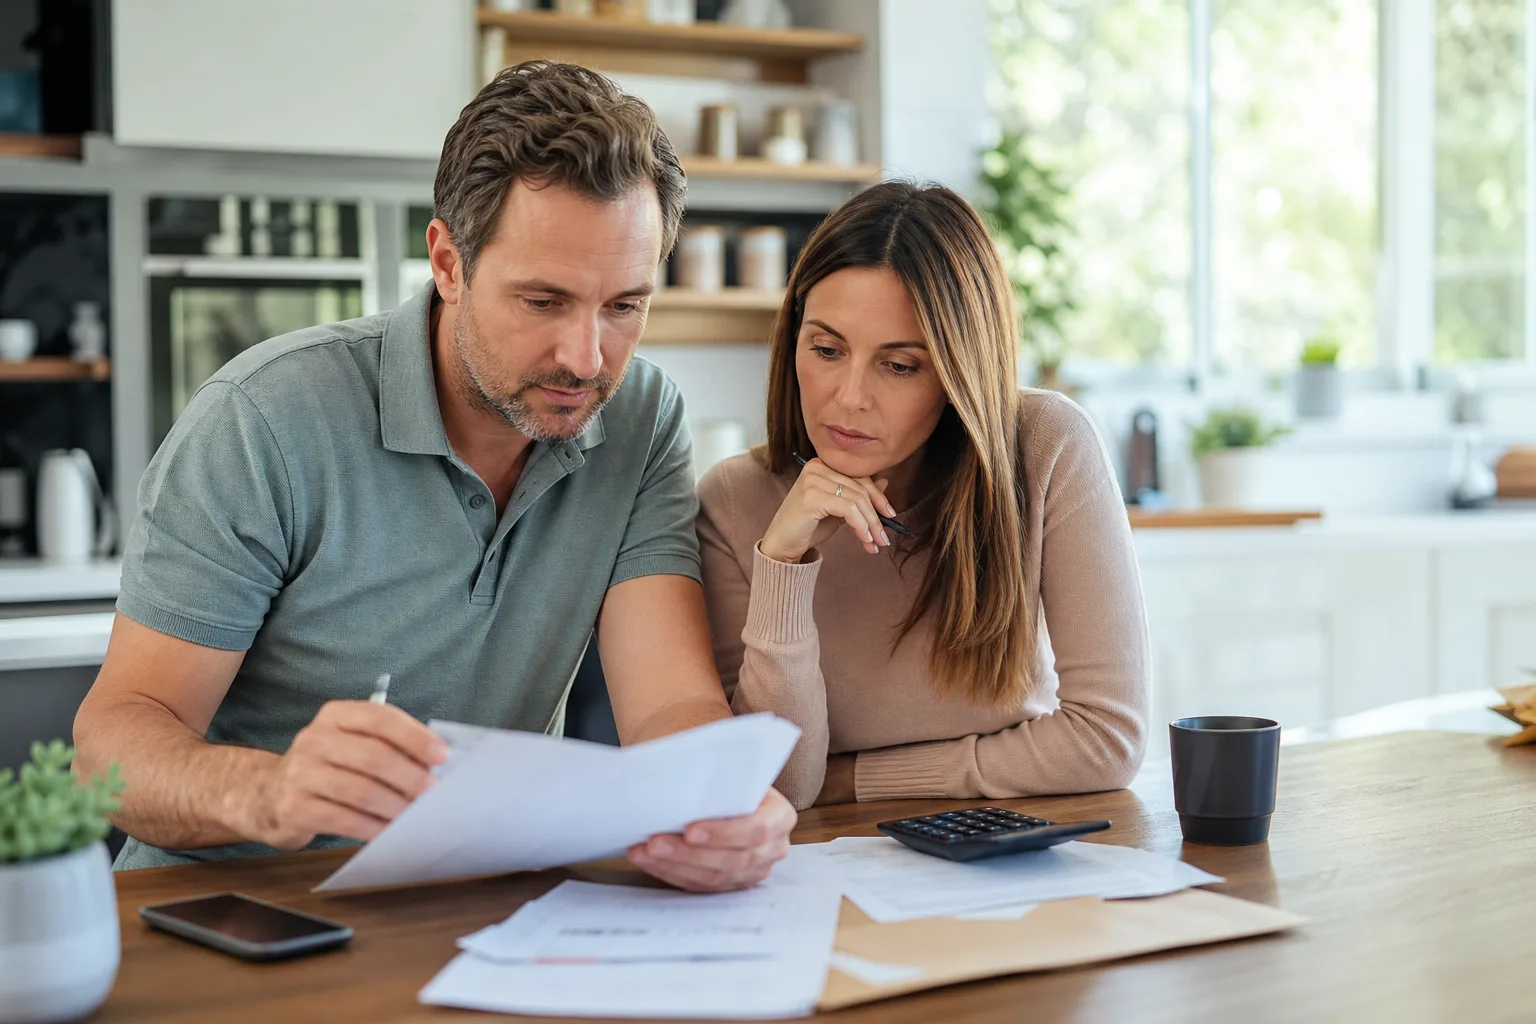
Un couple etudie des documents financiers et un releve de credits a la table de sa cuisine
L'essentiel
- Un rachat de crédit consiste à faire racheter plusieurs prêts en cours par un nouvel établissement, qui les remplace par un unique crédit à une mensualité généralement plus faible.
- Réduire la mensualité s'accompagne presque toujours d'un allongement de la durée de remboursement, ce qui augmente le coût total du crédit malgré la baisse du taux apparent.
- Le taux annuel effectif global (TAEG) reste le seul indicateur fiable pour comparer plusieurs offres de rachat, car il intègre l'ensemble des frais annexes souvent absents du taux affiché en tête d'offre.
- Le rachat de crédit reste distinct de la procédure de surendettement : il s'agit d'une solution commerciale négociée, pas d'un dispositif légal de protection judiciaire.
- Des frais de dossier, de garantie et parfois des indemnités de remboursement anticipé sur les crédits rachetés s'ajoutent au coût affiché, et doivent être intégrés au calcul avant toute décision.
Recevoir une offre de rachat de crédit promettant de diviser ses mensualités par deux reste l'un des messages financiers les plus répandus, et l'un des plus mal compris dans ses conséquences réelles. Le mécanisme fonctionne effectivement, mais son intérêt dépend entièrement de la situation de l'emprunteur et d'un calcul que l'offre commerciale ne met jamais en avant spontanément.
Le principe : un nouveau prêt qui en remplace plusieurs
Un rachat de crédit, aussi appelé regroupement de crédits, consiste à faire racheter l'ensemble ou une partie des crédits en cours (immobilier, consommation, découvert bancaire) par un nouvel établissement financier, qui les solde intégralement et les remplace par un unique prêt, à une seule mensualité et un taux généralement recalculé.
Mensualité en baisse, coût total souvent en hausse
La baisse de mensualité, argument commercial central de la quasi-totalité des offres de rachat, s'obtient presque toujours par un allongement de la durée de remboursement. Ce mécanisme mathématique simple a une conséquence souvent sous-estimée : le coût total du crédit, intérêts cumulés sur toute la durée, augmente fréquemment malgré un taux d'intérêt apparent inférieur à celui des crédits initiaux.
2 effets opposés à toujours vérifier ensemble : la mensualité qui baisse, et le coût total du crédit qui peut augmenter sur une durée allongée
Une mensualité divisée par deux sur une durée doublée ne représente jamais une économie réelle, seulement un déplacement de la charge dans le temps.
Ce compromis n'est pas nécessairement défavorable : pour un emprunteur dont la priorité immédiate est de retrouver une capacité budgétaire mensuelle suffisante, accepter un coût total plus élevé en échange d'une trésorerie mensuelle apaisée peut rester un choix rationnel, à condition d'en avoir pleinement conscience avant de signer.
Le TAEG, seul indicateur vraiment fiable pour comparer
Comparer plusieurs offres de rachat de crédit sur le seul taux d'intérêt nominal affiché en tête d'offre reste l'erreur la plus fréquente. Le taux annuel effectif global (TAEG) intègre, en plus du taux d'intérêt lui-même, l'ensemble des frais obligatoires liés à l'opération : frais de dossier, coût de l'assurance emprunteur exigée, frais de garantie.
| Indicateur | Ce qu'il inclut |
|---|---|
| Taux nominal | Le seul coût des intérêts, souvent mis en avant dans la communication commerciale |
| TAEG | Taux nominal, frais de dossier, assurance emprunteur, frais de garantie |
Cette vigilance sur le coût réel rejoint la logique déjà nécessaire lors du calcul de la capacité d'emprunt pour un crédit immobilier, où le taux affiché en priorité dans une communication commerciale ne reflète jamais, à lui seul, le coût réel supporté par l'emprunteur.
Les frais annexes à anticiper avant de signer
Au-delà du TAEG, plusieurs coûts ponctuels doivent être anticipés avant d'accepter une offre de rachat :
- Les indemnités de remboursement anticipé sur les crédits rachetés, exigibles par les établissements initiaux selon les conditions de chaque contrat, un montant parfois négligé dans le calcul global de l'opération.
- Les frais de dossier du nouvel établissement, facturés pour l'instruction et la mise en place du rachat.
- Les frais de garantie, notamment en cas d'hypothèque ou de caution exigée pour sécuriser le nouveau prêt, en particulier si un crédit immobilier fait partie des dettes regroupées.
- Le coût de la nouvelle assurance emprunteur, potentiellement différent de celui des assurances des crédits initiaux, à comparer précisément plutôt qu'à présumer identique.
Ce qui distingue le rachat de crédit de la procédure de surendettement
Le rachat de crédit et le dossier de surendettement déposé à la Banque de France répondent à des logiques radicalement différentes, souvent confondues par méconnaissance :
Rachat de crédit
- Solution commerciale négociée avec un établissement financier privé.
- Nécessite une analyse de solvabilité favorable pour être accepté.
- Aucune protection légale automatique contre les poursuites en cours.
Dossier de surendettement
- Procédure légale, gratuite, instruite par une commission de la Banque de France.
- Accessible même en situation d'impossibilité manifeste de faire face à ses dettes.
- Déclenche une suspension des poursuites dès la recevabilité du dossier.
Un dossier déjà trop dégradé pour être accepté par un établissement de rachat de crédit s'oriente ainsi naturellement vers la procédure de surendettement, les deux dispositifs n'étant pas substituables l'un à l'autre selon le degré de difficulté financière réellement rencontré.
Quels profils y trouvent un réel intérêt
- Un emprunteur avec plusieurs crédits à taux élevé (crédits à la consommation, découvert bancaire chronique), pour qui un taux unique généralement plus bas réduit la charge mensuelle sans dégrader excessivement le coût total.
- Un foyer confronté à une baisse de revenus temporaire (changement professionnel, naissance), cherchant à retrouver une marge budgétaire mensuelle en attendant une amélioration de sa situation.
- Un emprunteur souhaitant simplifier une gestion complexe, avec de nombreuses échéances à des dates différentes auprès de plusieurs créanciers, au profit d'une mensualité unique plus lisible.
En résumé, le rachat de crédit peut représenter une solution pertinente pour retrouver de l'air budgétaire, à condition de comparer les offres sur le TAEG plutôt que sur le seul taux affiché, d'intégrer l'ensemble des frais annexes au calcul, et d'accepter consciemment le compromis entre mensualité réduite et coût total potentiellement plus élevé sur une durée allongée.
Questions fréquentes
Le rachat de crédit fait-il toujours baisser le coût total du crédit ?
Non, c'est même rarement le cas : la baisse de mensualité s'obtient généralement par un allongement de la durée de remboursement, ce qui augmente souvent le coût total du crédit malgré un taux d'intérêt apparent plus bas.
Pourquoi comparer le TAEG plutôt que le taux nominal affiché ?
Le taux nominal ne reflète que le coût des intérêts, tandis que le TAEG intègre l'ensemble des frais obligatoires (dossier, assurance, garantie), ce qui permet une comparaison fiable entre plusieurs offres de rachat de crédit.
Un établissement peut-il refuser un rachat de crédit ?
Oui, le rachat de crédit reste une opération commerciale soumise à l'analyse de solvabilité de l'établissement, qui reste libre d'accepter ou de refuser un dossier selon sa propre appréciation du risque.
Quelle différence entre un rachat de crédit et un dossier de surendettement ?
Le rachat de crédit est une solution commerciale négociée, nécessitant une solvabilité suffisante pour être accepté. Le dossier de surendettement est une procédure légale et gratuite, accessible même en cas d'impossibilité manifeste de faire face à ses dettes.
Faut-il payer des indemnités pour rembourser un crédit par anticipation lors d'un rachat ?
Cela dépend des conditions de chaque contrat initial : des indemnités de remboursement anticipé peuvent être exigées par les établissements des crédits rachetés, un coût à intégrer dans le calcul global avant d'accepter une offre de rachat.
Dans la même veine
Heures supplémentaires : majoration, contingent, exonération d'impôt et droit de refus
Au-delà de 35 heures par semaine, chaque heure est majorée de 25 % puis de 50 %, exonérée d'impôt jusqu'à 7 500 euros par an et encadrée par un contingent annuel. Calcul, repos compensateur, durées maximales, droit de refus et recours en cas d'heures non payées : les règles pour les salariés du privé.
Logement classé G : interdiction de louer, DPE et droits du locataire comme du bailleur
Depuis le 1er janvier 2025, un logement classé G au DPE ne peut plus faire l'objet d'un nouveau bail, avant la classe F en 2028 et la classe E en 2034. Calendrier, validité du DPE, droits du locataire, obligations et options du bailleur, travaux et aides : le point complet sur les passoires thermiques.
Cumul emploi-retraite ou retraite progressive : règles, plafonds et nouveaux droits
Travailler en étant retraité, ou réduire son activité avant de partir en touchant déjà une partie de sa pension : deux dispositifs souvent confondus. Cumul intégral ou plafonné, délai de six mois chez l'ancien employeur, nouveaux droits depuis 2023, retraite progressive dès deux ans avant l'âge légal : le guide pour choisir.