Payer par carte à l'étranger : frais bancaires, conversion dynamique et retraits sans mauvaise surprise
Payer en euros ou en monnaie locale ? Cette question posée par le terminal peut coûter cher. Commissions bancaires hors zone euro, piège de la conversion dynamique de devise, frais des distributeurs, choix de la carte et réglages avant le départ : le guide pour voyager sans frais cachés.
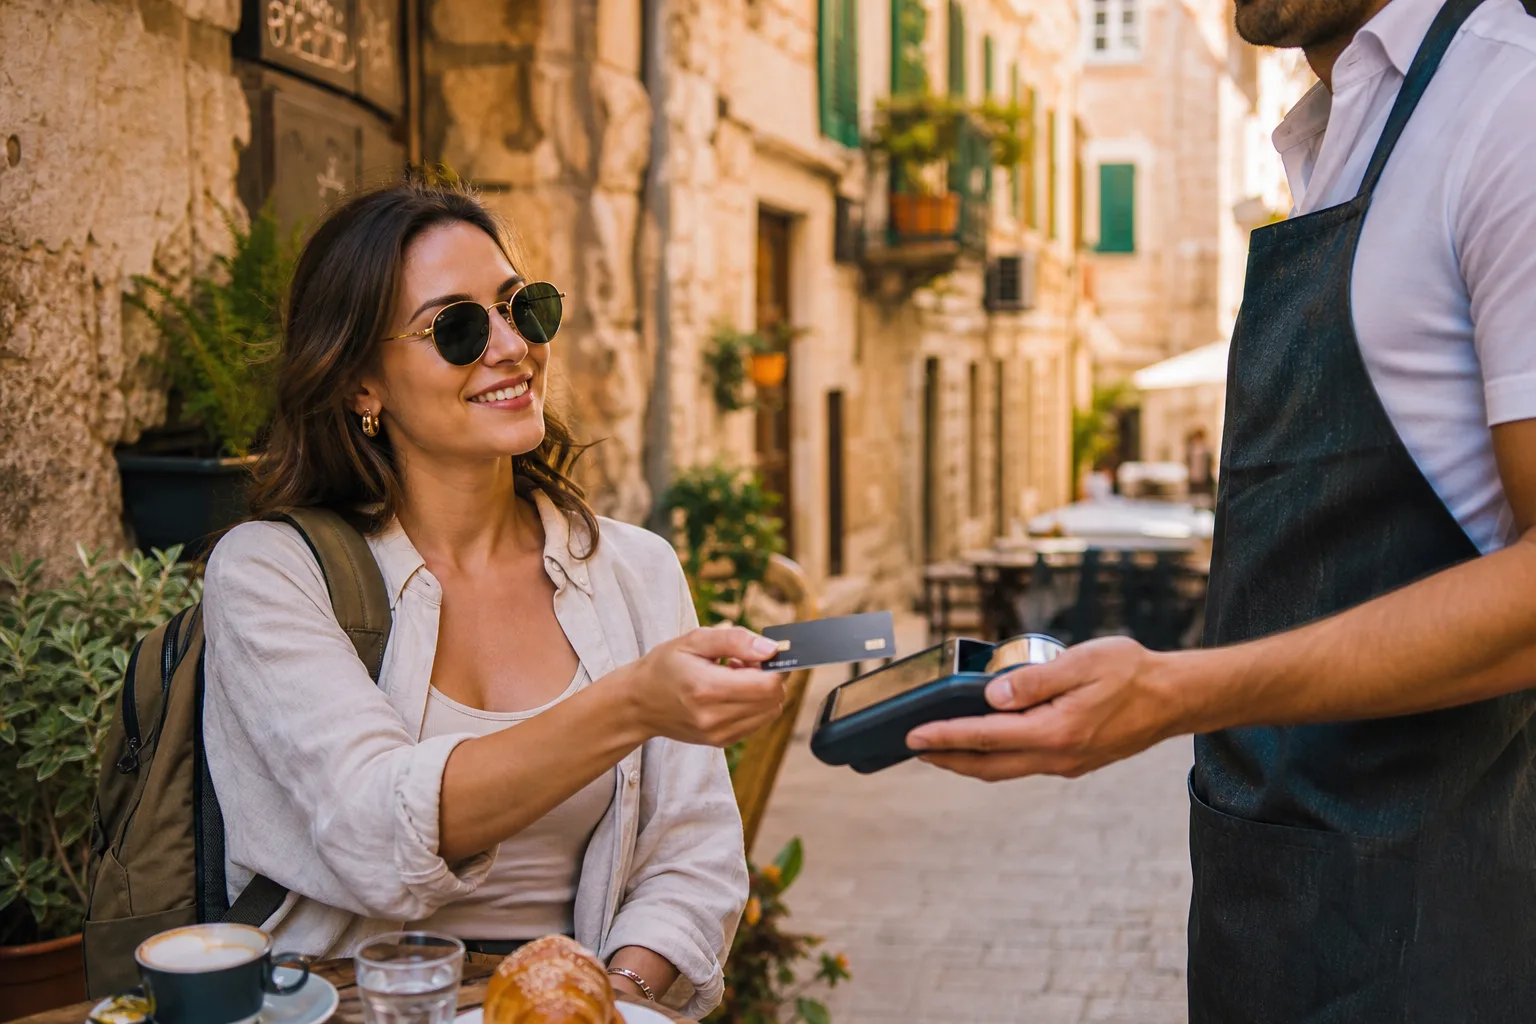
Une voyageuse paie avec sa carte bancaire sur un terminal dans un café en terrasse à l'étranger
L'essentiel
- Dans l'Union européenne, les paiements et retraits en euros coûtent comme en France ; hors zone euro, chaque banque applique ses commissions.
- Les banques traditionnelles prélèvent souvent 2 à 3 % sur un paiement hors zone euro, plus des frais fixes sur les retraits.
- La conversion dynamique de devise, qui propose de payer en euros, applique un taux fixé par le prestataire, presque toujours défavorable.
- Il faut toujours choisir de payer et de retirer en monnaie locale, et regrouper les retraits pour limiter les frais fixes.
- Une carte sans frais à l'étranger, des plafonds ajustés et une connexion pour valider les paiements évitent la plupart des mauvaises surprises.
Au moment de payer un dîner à Londres ou de retirer des espèces à Bangkok, le terminal vous pose une question anodine : payer en euros ou en monnaie locale ? La réponse peut coûter plusieurs points de pourcentage sur chaque opération. Entre les commissions de votre banque, la conversion dynamique de devise proposée par les commerçants et les frais des distributeurs locaux, un séjour hors zone euro peut alourdir la facture de plusieurs dizaines d'euros sans que l'on s'en aperçoive. Voici comment fonctionnent ces frais, et comment les réduire au minimum avant et pendant le voyage.
Zone euro ou hors zone euro : la ligne de partage
La première question est géographique. Un règlement européen impose que les paiements et retraits en euros dans l'Union européenne soient facturés comme les opérations nationales équivalentes. En dehors, chaque banque fixe ses tarifs.
| Destination | Paiement par carte | Retrait au distributeur |
|---|---|---|
| Zone euro (Espagne, Italie, Grèce...) | Mêmes frais qu'en France, souvent aucun | Mêmes frais qu'un retrait hors de son réseau en France |
| Union européenne hors euro (Pologne, Suède, Hongrie...) | Commission de change selon la banque, souvent 1 à 3 % | Commission de change et frais fixes possibles |
| Hors Union européenne (Royaume-Uni, Suisse, États-Unis, Asie...) | Commission proportionnelle, parfois un montant fixe par paiement | Frais fixes et proportionnels, plus d'éventuels frais du distributeur local |
Pour une banque traditionnelle, un paiement hors zone euro coûte souvent entre 2 et 3 % du montant, parfois augmenté d'une commission fixe de quelques dizaines de centimes. Un retrait combine fréquemment un forfait de 3 euros environ et un pourcentage. Sur deux semaines aux États-Unis avec 2 000 euros de dépenses, la note peut dépasser 50 euros.
La conversion dynamique de devise : le piège du paiement en euros
La conversion dynamique de devise, ou DCC selon son sigle anglais, est l'option proposée par le terminal ou le distributeur de payer directement en euros. Elle paraît rassurante : on voit tout de suite combien on paie. En réalité, c'est le commerçant, ou le prestataire du terminal, qui fixe le taux de change, généralement bien moins favorable que celui de votre banque.
Payer en euros (DCC)
- Taux de change fixé par le prestataire du terminal.
- Marge souvent de plusieurs points au-dessus du taux de référence.
- Montant connu tout de suite, mais plus élevé.
- Les frais de votre banque peuvent s'ajouter malgré tout.
Payer en monnaie locale
- Conversion faite par le réseau de votre carte, à un taux proche du marché.
- Seule la commission de votre banque s'applique.
- Montant en euros connu après coup, sur le relevé.
- Presque toujours l'option la moins chère.
La réglementation européenne impose désormais d'afficher la marge appliquée par rapport au taux de référence de la Banque centrale européenne lors d'une conversion dynamique dans l'Union, et les banques doivent informer leurs clients des frais de conversion. Hors d'Europe, cette transparence n'est pas garantie : seul votre choix vous protège.
Retirer des espèces sans se ruiner
Les retraits cumulent souvent trois couches de frais : la commission de votre banque, l'éventuelle conversion dynamique et les frais propres au distributeur, prélevés par la banque locale. Dans certains pays, ces derniers atteignent plusieurs euros par retrait, quelle que soit votre carte.
- Regroupez les retraits : un retrait de 300 euros coûte moins cher que trois retraits de 100 euros quand des frais fixes s'appliquent.
- Privilégiez les distributeurs des grandes banques locales, souvent moins chers que les automates des bureaux de change ou des zones touristiques.
- Payez par carte quand c'est possible, et gardez les espèces pour les petits commerces et les pourboires.
- Évitez les bureaux de change d'aéroport, dont les taux sont parmi les moins favorables.
2 à 3 % commission habituelle des banques traditionnelles sur un paiement par carte hors zone euro, avant même toute conversion dynamique
Choisir la bonne carte avant de partir
Pour un voyageur régulier hors zone euro, la carte utilisée fait plus de différence que tous les réflexes réunis.
- Consulter la plaquette tarifaire de sa banque, rubrique opérations à l'étranger, pour connaître les commissions exactes.
- Comparer avec une carte sans frais à l'étranger : de nombreuses banques en ligne et néobanques proposent des paiements sans commission de change, et un certain nombre de retraits gratuits par mois.
- Vérifier les cartes haut de gamme de sa banque, qui suppriment parfois les commissions et incluent des assurances voyage.
- Emporter deux cartes de réseaux différents, gardées séparément, pour ne pas se retrouver sans moyen de paiement en cas de perte ou de blocage.
Ouvrir un compte dans une néobanque étrangère pour bénéficier de ces conditions est possible, à condition de le déclarer chaque année aux impôts, comme expliqué dans notre article sur la déclaration des comptes à l'étranger.
Les réglages à faire avant le départ
- Vérifier et ajuster les plafonds de paiement et de retrait dans l'application, en particulier si vous réglez un hôtel ou une location sur place.
- Autoriser les paiements à l'étranger si votre application permet de les désactiver.
- S'assurer de recevoir les validations de paiement : l'authentification forte passe souvent par l'application ou par SMS. Une eSIM de voyage permet de garder une connexion pour valider vos paiements dès l'atterrissage.
- Noter le numéro d'opposition de votre banque, joignable depuis l'étranger, hors du téléphone.
Carte bloquée, avalée ou piratée : que faire sur place
Un incident de carte à l'étranger est vite angoissant, mais la plupart se règlent en quelques minutes avec les bons réflexes.
- Paiement refusé : vérifiez d'abord l'application de votre banque, qui signale souvent un plafond atteint ou une opération bloquée par précaution. Une validation ou un ajustement de plafond suffit généralement.
- Carte avalée par un distributeur : si l'automate est rattaché à une agence ouverte, adressez-vous au guichet ; sinon, faites opposition, car une carte avalée ne vous sera presque jamais restituée.
- Opération suspecte ou carte perdue : faites opposition immédiatement depuis l'application ou par téléphone, puis utilisez votre seconde carte. Les opérations frauduleuses se contestent ensuite auprès de votre banque, dans les mêmes conditions qu'en France.
- Besoin urgent d'argent : certaines banques proposent une carte de remplacement ou une avance d'espèces d'urgence, souvent incluses dans les cartes haut de gamme.
Pensez aussi à votre assurance voyage : selon les contrats, elle peut couvrir le vol de moyens de paiement ou les frais engagés à cause d'un incident. Les garanties et leurs limites sont détaillées dans notre article sur l'assurance voyage et les refus de remboursement.
Questions fréquentes
Le Royaume-Uni et la Suisse sont-ils hors zone euro pour les frais bancaires ?
Oui, ces deux pays utilisent leur propre monnaie et ne relèvent pas des règles européennes sur les paiements en euros. Les commissions de change de votre banque s'appliquent donc à chaque paiement en livres ou en francs suisses.
Comment savoir après coup si j'ai subi une conversion dynamique ?
Le ticket mentionne généralement un taux de change et un montant en euros, parfois avec la marge appliquée. Sur votre relevé, une opération libellée directement en euros dans un pays hors zone euro est un indice de conversion dynamique.
Vaut-il mieux changer des euros avant de partir ?
Changer une petite somme peut être utile pour les premières dépenses à l'arrivée, mais les bureaux de change appliquent souvent des taux peu favorables. Pour le reste du séjour, une carte sans frais à l'étranger revient généralement moins cher.
Les cartes prépayées de voyage sont-elles intéressantes ?
Elles permettent de maîtriser son budget et de limiter les risques en cas de vol, mais leurs frais de chargement, de change ou de retrait varient beaucoup. Comparez leur coût total avec celui d'une carte bancaire sans frais à l'étranger.
Dans la même veine
Liquides en bagage cabine : règle des 100 ml, nouveaux scanners et exceptions
Crème solaire, dentifrice, confiture ou parfum acheté en escale : la règle des liquides en cabine provoque encore de nombreuses confiscations. Ce qui compte comme un liquide, la règle des 100 ml et du sac d'un litre, les exceptions pour les médicaments et les bébés, et ce que changent vraiment les nouveaux scanners.
ESTA pour les États-Unis : comment remplir la demande et éviter un refus
Confondre l'ESTA avec un visa, la demander trop tard ou répondre sans réfléchir aux questions de sécurité sont les erreurs qui mènent le plus souvent à un refus. Voici comment remplir sa demande correctement, dans quels délais, et que faire si elle est malgré tout rejetée.
Passeport périmé ou perdu avant un voyage : démarches et délais
Un vol qui décolle dans dix jours et un passeport qui vient d'expirer, ou pire, introuvable : la panique est légitime, mais des procédures d'urgence existent bel et bien. Voici les délais réels de renouvellement, la procédure accélérée et ce qu'il faut absolument éviter de faire dans les derniers jours avant le départ.