Crédit à la consommation : comment comparer les offres avant de signer
Entre crédit affecté, prêt personnel et TAEG parfois trompeur, comparer deux offres de crédit à la consommation n'a rien d'évident. Voici les critères qui comptent vraiment, ceux qui gonflent artificiellement le coût total, et les pièges à repérer avant de signer.
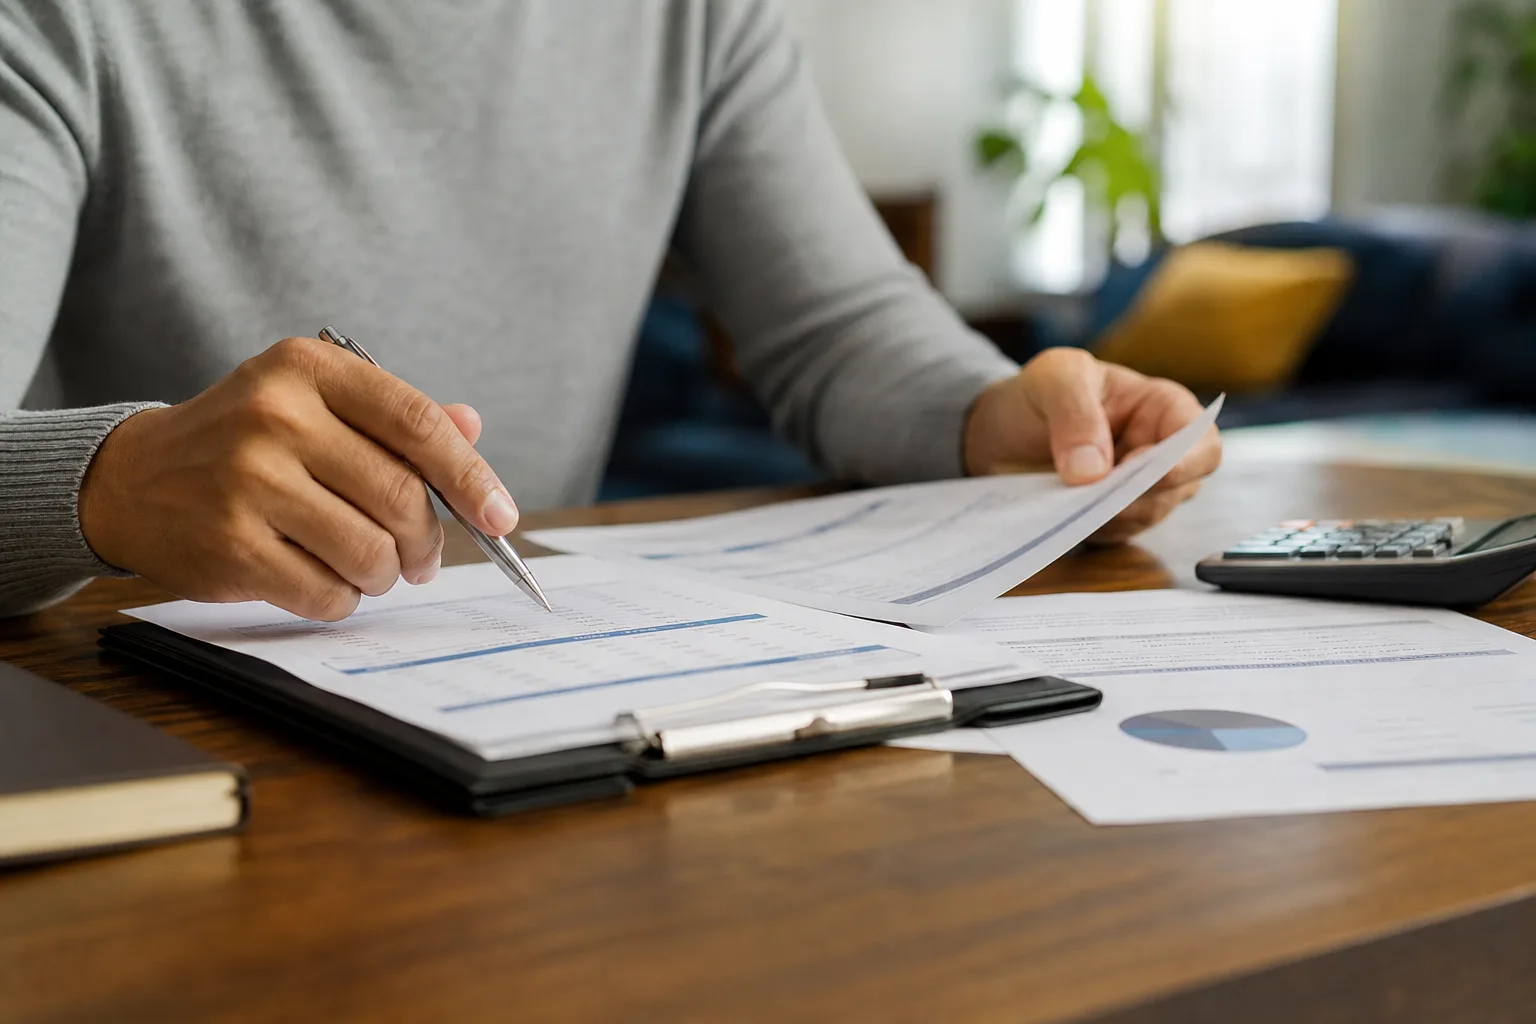
Une personne compare plusieurs offres de credit a la consommation sur des documents et une calculatrice, table en bois
L'essentiel
- Le TAEG (taux annuel effectif global) reste le seul indicateur qui permet de comparer deux offres de crédit à la consommation sur une base réellement équivalente, car il intègre tous les frais obligatoires.
- Un crédit affecté, lié à l'achat précis qu'il finance, coûte généralement moins cher qu'un prêt personnel libre d'emploi, mais impose des contraintes que le second n'a pas.
- L'assurance emprunteur facultative sur un crédit à la consommation peut représenter une part significative du coût total sans apporter toujours une protection utile selon le profil de l'emprunteur.
- La durée du prêt influence bien plus le coût total que le taux affiché en gros caractères dans les publicités : allonger la durée réduit la mensualité mais augmente presque toujours le montant total des intérêts.
- Un délai légal de rétractation de 14 jours s'applique à tout crédit à la consommation, permettant d'annuler l'engagement sans justification ni pénalité après signature.
Financer l'achat d'une voiture, de meubles ou de travaux à crédit implique de choisir entre plusieurs offres qui, à première vue, se ressemblent toutes : un taux affiché en gros, une mensualité mise en avant, une durée flexible. Derrière cette apparente simplicité se cachent pourtant des écarts de coût total parfois considérables entre deux propositions qui semblaient équivalentes.
Crédit affecté ou prêt personnel : deux logiques différentes
Le crédit affecté finance un achat précis et identifié (un véhicule, un équipement électroménager, des travaux), et son déblocage est directement lié à la réalisation de cet achat : si la vente est annulée, le crédit l'est automatiquement aussi. Le prêt personnel, à l'inverse, met une somme à disposition de l'emprunteur sans justification d'usage, avec davantage de liberté mais généralement un taux plus élevé.
Crédit affecté
- Taux généralement plus avantageux, car le risque est mieux identifié par le prêteur.
- Lié contractuellement à l'achat financé, annulé automatiquement si la vente échoue.
- Justificatif d'achat exigé avant le déblocage des fonds.
Prêt personnel
- Fonds versés librement, sans justification d'usage auprès du prêteur.
- Taux souvent plus élevé, le risque étant moins précisément cerné.
- Plus de souplesse en cas de changement de projet en cours de route.
Le TAEG, seul indicateur vraiment comparable entre deux offres
Le TAEG (taux annuel effectif global) intègre non seulement le taux d'intérêt nominal, mais aussi l'ensemble des frais obligatoires liés au crédit : frais de dossier, coût de l'assurance quand elle est exigée par le prêteur, frais de courtage éventuels. C'est le seul chiffre qui permette de comparer deux offres sur une base réellement équivalente, un taux nominal affiché seul pouvant masquer des frais annexes substantiels.
14 jours de délai légal de rétractation après la signature d'un crédit à la consommation, sans justification à fournir
L'impact réel de la durée sur le coût total du crédit
Allonger la durée d'un crédit réduit mécaniquement la mensualité, un argument souvent mis en avant dans les offres, mais cette réduction se paie presque toujours par une augmentation du montant total des intérêts versés sur la durée complète du prêt. Comparer deux offres uniquement sur leur mensualité, sans regarder la durée ni le coût total du crédit, reste l'une des erreurs les plus coûteuses pour un emprunteur.
- Comparer le coût total du crédit, c'est-à-dire la somme de tous les intérêts et frais versés sur toute la durée, et non la seule mensualité.
- Vérifier la cohérence entre la durée et la nature de l'achat : financer un bien de consommation courante sur une durée très longue reste rarement pertinent.
- Simuler plusieurs durées pour une même offre avant de choisir, la plupart des simulateurs en ligne des organismes de crédit permettant cette comparaison directe.
L'assurance emprunteur facultative : utile ou superflue
Contrairement au crédit immobilier, l'assurance emprunteur sur un crédit à la consommation reste généralement facultative, sauf exigence spécifique du prêteur selon le profil ou le montant emprunté. Elle couvre le décès, l'invalidité ou parfois la perte d'emploi, mais représente un coût additionnel qui peut alourdir sensiblement le TAEG final.
Une assurance emprunteur facultative n'est ni systématiquement utile ni systématiquement superflue : son intérêt dépend de la situation personnelle et professionnelle de l'emprunteur au moment de la souscription.
Un emprunteur déjà couvert par une assurance décès-invalidité existante, ou disposant d'une épargne de précaution suffisante, peut légitimement s'interroger sur l'utilité réelle de cette couverture additionnelle pour un crédit de faible montant ou de courte durée.
Les pièges les plus fréquents des offres de crédit
Certaines pratiques commerciales, sans être illégales, méritent une vigilance particulière lors de la comparaison d'offres :
- Un taux d'appel très bas réservé aux meilleurs profils, rarement celui réellement obtenu une fois le dossier étudié par le prêteur.
- Des frais de dossier variables d'un établissement à l'autre, parfois négociables, qu'il convient d'intégrer systématiquement à la comparaison plutôt que de les découvrir après signature.
- Un crédit renouvelable proposé à la place d'un crédit amortissable pour un même besoin ponctuel, alors que son coût total s'avère structurellement plus élevé sur la durée.
- Une reconduction automatique de l'assurance à un tarif plus élevé que celui affiché initialement, une clause à vérifier attentivement dans les conditions générales.
Ces pièges deviennent particulièrement coûteux lorsque plusieurs crédits s'accumulent sans vision d'ensemble sur le coût réel supporté : c'est précisément la situation que le rachat de crédit permet parfois de corriger, en regroupant plusieurs prêts en une seule mensualité mieux maîtrisée.
Le délai de rétractation et les autres droits de l'emprunteur
Tout crédit à la consommation signé ouvre un délai légal de rétractation de 14 jours calendaires, pendant lequel l'emprunteur peut renoncer à son engagement sans avoir à se justifier ni à supporter de pénalité. Ce délai constitue un filet de sécurité précieux face à une décision prise dans la précipitation, en magasin par exemple au moment d'un achat.
Au-delà de ce délai, un remboursement anticipé reste possible à tout moment, partiellement ou en totalité, sous réserve d'une indemnité encadrée par la loi pour les montants les plus importants. Avant de s'engager, vérifier également sa propre capacité d'emprunt et son taux d'endettement reste une précaution utile, y compris pour un crédit à la consommation de montant modeste, afin d'éviter qu'il ne vienne fragiliser un équilibre budgétaire déjà tendu.
En résumé, comparer des offres de crédit à la consommation suppose de regarder au-delà du taux affiché en façade : le TAEG, la durée réelle, le coût total et la pertinence de l'assurance facultative pèsent bien davantage sur la facture finale qu'une mensualité présentée isolément. Prendre le temps de cette comparaison avant de signer reste le meilleur moyen d'éviter un crédit plus coûteux que nécessaire.
Questions fréquentes
Quelle est la différence entre un crédit affecté et un prêt personnel ?
Le crédit affecté finance un achat précis et identifié, et s'annule automatiquement si la vente échoue, avec généralement un taux plus avantageux. Le prêt personnel met une somme à disposition sans justification d'usage, avec plus de souplesse mais un taux souvent plus élevé.
Pourquoi comparer le TAEG plutôt que le taux nominal ?
Le TAEG intègre tous les frais obligatoires (dossier, assurance exigée, courtage), contrairement au taux nominal qui peut masquer des frais annexes substantiels. C'est le seul indicateur qui permette une comparaison réellement équivalente entre deux offres.
Faut-il souscrire l'assurance emprunteur facultative proposée avec un crédit à la consommation ?
Cela dépend du profil de l'emprunteur : une personne déjà couverte par une assurance décès-invalidité ou disposant d'une épargne de précaution peut légitimement s'interroger sur son utilité, surtout pour un crédit de faible montant ou de courte durée.
Combien de temps a-t-on pour se rétracter après avoir signé un crédit à la consommation ?
Un délai légal de 14 jours calendaires s'applique après la signature, permettant de renoncer à l'engagement sans justification ni pénalité, un filet de sécurité utile face à une décision prise dans la précipitation.
Allonger la durée d'un crédit est-il toujours avantageux ?
Non, allonger la durée réduit la mensualité mais augmente presque toujours le montant total des intérêts versés sur la durée complète du prêt. Il faut comparer le coût total du crédit, pas seulement la mensualité affichée.
Dans la même veine
Heures supplémentaires : majoration, contingent, exonération d'impôt et droit de refus
Au-delà de 35 heures par semaine, chaque heure est majorée de 25 % puis de 50 %, exonérée d'impôt jusqu'à 7 500 euros par an et encadrée par un contingent annuel. Calcul, repos compensateur, durées maximales, droit de refus et recours en cas d'heures non payées : les règles pour les salariés du privé.
Logement classé G : interdiction de louer, DPE et droits du locataire comme du bailleur
Depuis le 1er janvier 2025, un logement classé G au DPE ne peut plus faire l'objet d'un nouveau bail, avant la classe F en 2028 et la classe E en 2034. Calendrier, validité du DPE, droits du locataire, obligations et options du bailleur, travaux et aides : le point complet sur les passoires thermiques.
Cumul emploi-retraite ou retraite progressive : règles, plafonds et nouveaux droits
Travailler en étant retraité, ou réduire son activité avant de partir en touchant déjà une partie de sa pension : deux dispositifs souvent confondus. Cumul intégral ou plafonné, délai de six mois chez l'ancien employeur, nouveaux droits depuis 2023, retraite progressive dès deux ans avant l'âge légal : le guide pour choisir.