Arnaque au faux conseiller bancaire : reconnaître le spoofing et se faire rembourser
Le numéro de votre banque s'affiche, l'interlocuteur connaît vos opérations, et vous validez vous-même des virements frauduleux. Comment fonctionne l'arnaque au faux conseiller, les gestes à faire dans l'heure, et pourquoi la banque doit souvent rembourser malgré ses refus.
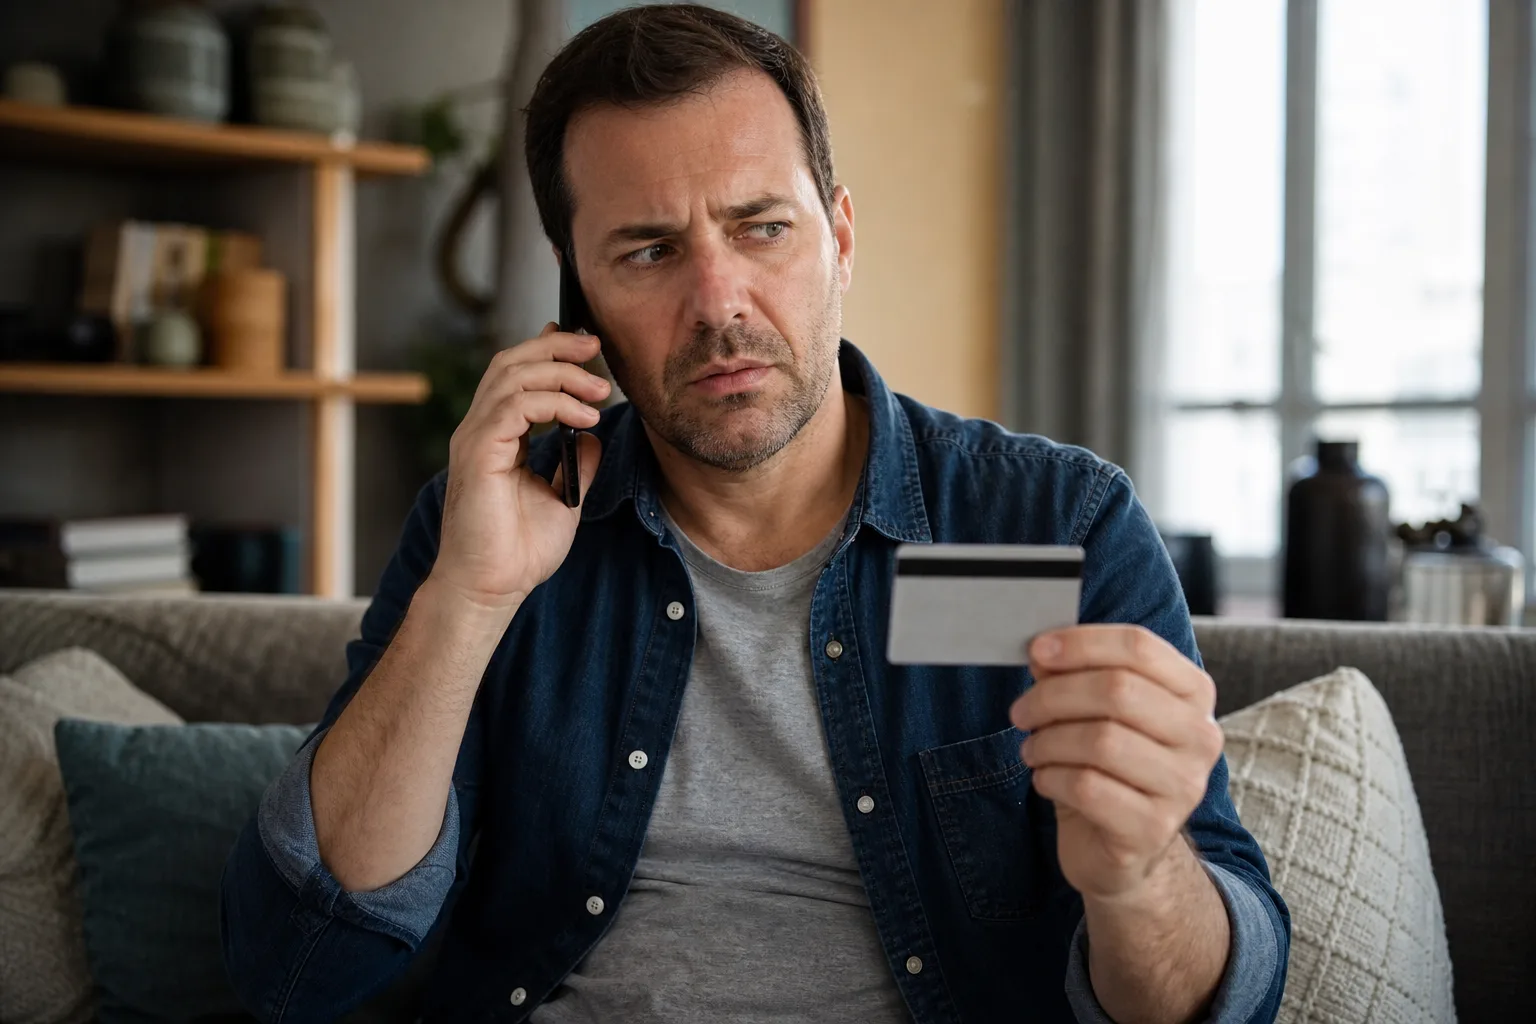
Un homme au téléphone, l'air méfiant, tient sa carte bancaire dans son salon
L'essentiel
- Les escrocs falsifient le numéro affiché pour se faire passer pour la banque : le numéro qui s'affiche ne prouve jamais l'identité de l'appelant.
- Une banque ne demande jamais de valider une opération pour en annuler une autre, de communiquer un code SMS ou de remettre sa carte à un coursier.
- Le bon réflexe est de raccrocher et de rappeler soi-même le numéro officiel, si possible depuis un autre téléphone.
- La banque doit rembourser une opération non autorisée sauf à prouver une négligence grave du client, ce que la jurisprudence de 2024 n'admet pas automatiquement en cas de spoofing.
- Un refus doit être écrit et motivé ; le médiateur bancaire peut ensuite être saisi gratuitement.
Le téléphone affiche le numéro de votre agence. Au bout du fil, une voix posée se présente comme le service fraude de votre banque : des paiements suspects viennent d'être détectés sur votre compte, il faut agir vite pour les bloquer. Quelques minutes plus tard, vous avez validé vous-même, dans votre application, les virements qui vident votre compte. L'arnaque au faux conseiller bancaire repose sur l'usurpation de numéro, ou spoofing, et sur une mise en scène redoutablement efficace. Voici comment la reconnaître, que faire dans l'heure si vous en êtes victime, et comment obtenir le remboursement que la banque refuse parfois à tort.
Comment fonctionne l'arnaque, étape par étape
Le scénario varie peu, et c'est sa cohérence qui le rend crédible.
- La préparation : les escrocs disposent déjà de vos nom, numéro et banque, souvent issus d'une fuite de données ou d'un faux SMS de livraison ou d'amende sur lequel vous avez saisi vos informations.
- L'appel : le numéro affiché est celui de votre banque, grâce à un logiciel qui falsifie l'identifiant de l'appelant. L'interlocuteur connaît vos dernières opérations ou votre adresse, ce qui achève de vous convaincre.
- L'urgence : une fraude serait en cours, il faudrait l'annuler immédiatement. Le stress coupe court à la réflexion.
- La validation : on vous demande de confirmer des notifications dans l'application bancaire, de communiquer un code reçu par SMS, d'ajouter un bénéficiaire présenté comme un compte sécurisé, ou de remettre votre carte à un coursier venu la détruire.
- Le vol : chaque validation autorise en réalité un virement ou un paiement vers les escrocs.
Les signaux qui doivent alerter
Ce que fait l'escroc
- Il vous appelle, souvent en soirée ou le week-end, quand l'agence est fermée.
- Il installe l'urgence et vous dissuade de raccrocher.
- Il vous demande de valider des notifications ou de lire un code.
- Il évoque un compte sécurisé ou un coursier.
Ce que fait votre banque
- Elle bloque elle-même une carte suspecte, sans votre aide technique.
- Elle accepte que vous raccrochiez pour la rappeler.
- Elle ne demande jamais de code de validation par téléphone.
- Elle n'envoie personne chercher votre carte.
Le bon réflexe tient en une phrase : raccrocher et rappeler soi-même le numéro inscrit au dos de sa carte ou dans son application, idéalement depuis un autre téléphone, car certains escrocs maintiennent la ligne ouverte en faisant croire à un nouvel appel.
Le dispositif d'authentification des numéros déployé par les opérateurs français depuis 2024 bloque une partie des appels usurpant des numéros fixes, mais il ne couvre pas tous les cas, notamment les appels venant de l'étranger ou les numéros mobiles. Le numéro affiché ne prouve donc jamais l'identité de l'appelant.
Victime : ce qu'il faut faire dans l'heure
- Faire opposition sur la carte via l'application ou le serveur interbancaire d'opposition, joignable 24 heures sur 24 au 0 892 705 705.
- Appeler sa banque par son numéro officiel pour signaler les opérations frauduleuses, bloquer les virements encore en cours et supprimer le bénéficiaire ajouté. Un virement instantané est difficile à rattraper, un virement classique peut parfois être stoppé.
- Changer ses identifiants d'accès à la banque en ligne et vérifier qu'aucun appareil inconnu n'a été enregistré dans l'application.
- Contester par écrit les opérations non autorisées, en décrivant précisément l'appel : date, heure, numéro affiché, ce qui vous a été demandé.
- Porter plainte au commissariat, à la gendarmerie ou en ligne pour une escroquerie sur Internet, et conserver le récépissé, qui sera demandé par la banque.
13 mois délai maximal pour contester auprès de sa banque une opération de paiement non autorisée, à compter de son débit
Le remboursement : ce que dit la loi
Le Code monétaire et financier pose un principe protecteur : en cas d'opération de paiement non autorisée, la banque doit rembourser immédiatement, et au plus tard à la fin du premier jour ouvrable suivant le signalement, sauf si elle a de bonnes raisons de soupçonner une fraude du client lui-même, qu'elle doit alors signaler à la Banque de France.
La banque ne peut refuser qu'en prouvant une négligence grave du client. C'est là que se joue le bras de fer : les établissements soutiennent souvent que le client qui a validé lui-même l'opération par authentification forte a commis une telle négligence. La jurisprudence ne leur donne pas systématiquement raison. La Cour de cassation a jugé en 2024 qu'un client trompé par un appel affichant le vrai numéro de sa banque, avec un interlocuteur crédible, n'avait pas nécessairement commis de négligence grave : c'est à la banque de la démontrer, au cas par cas.
| Situation | Position fréquente de la banque | Arguments du client |
|---|---|---|
| Appel avec numéro de la banque usurpé | Refus pour négligence grave | Spoofing rendant l'appel crédible, jurisprudence de 2024 |
| Code SMS communiqué à l'escroc | Refus fréquent | Manœuvre frauduleuse élaborée, absence d'alerte claire dans le SMS |
| Carte remise à un faux coursier | Refus fréquent | Mise en scène orchestrée, informations personnelles connues de l'escroc |
| Paiements sans aucune validation du client | Remboursement en principe immédiat | Opération non autorisée au sens strict |
Les recours si la banque refuse
- Le service réclamations de la banque, par écrit, en rappelant les articles L133-18 et L133-19 du Code monétaire et financier et la jurisprudence sur le spoofing.
- Le médiateur bancaire, gratuit, saisissable après une réclamation restée sans réponse satisfaisante pendant deux mois. Ses coordonnées figurent dans la convention de compte et sur les relevés.
- Le tribunal, en dernier recours, éventuellement avec l'appui d'une association de consommateurs ou d'une protection juridique incluse dans votre assurance habitation.
Les mêmes ressorts se retrouvent dans d'autres litiges bancaires : notre article sur les prélèvements non autorisés détaille les délais de contestation, et celui sur la rétrofacturation d'un paiement par carte présente une voie complémentaire pour les achats en ligne. Si votre banque a de son côté bloqué votre compte après la fraude, la marche à suivre est expliquée dans notre guide sur le compte bloqué pour suspicion de fraude.
Se protéger durablement
Quelques réglages réduisent fortement le risque : activer les notifications pour chaque opération, plafonner les virements vers de nouveaux bénéficiaires, et lire chaque notification de validation jusqu'au bout, car elle mentionne le montant et le bénéficiaire réels. Plus largement, les techniques de manipulation communes à toutes les escroqueries sont décrites dans notre guide pour repérer et éviter une arnaque en ligne. Enfin, parlez-en autour de vous : les personnes âgées et les jeunes adultes peu familiers des usages bancaires sont des cibles privilégiées.
Questions fréquentes
Mon assurance peut-elle couvrir la fraude ?
Certaines assurances de moyens de paiement, souvent proposées par la banque ou incluses dans des cartes haut de gamme, couvrent une partie des fraudes. Vérifiez vos contrats, y compris l'assurance habitation, qui peut aussi inclure une protection juridique utile pour le litige.
Un virement instantané peut-il être annulé ?
C'est très difficile, car les fonds sont crédités en quelques secondes. La banque peut toutefois tenter un rappel de fonds auprès de la banque destinataire, avec d'autant plus de chances que le signalement est rapide.
Les escrocs peuvent-ils aussi usurper un numéro de mobile ?
Oui, l'usurpation concerne tous les types de numéros. Le mécanisme d'authentification mis en place par les opérateurs vise d'abord les numéros fixes, et les appels passés depuis l'étranger restent plus difficiles à filtrer.
Faut-il porter plainte même pour un petit montant ?
Oui, la plainte est souvent demandée par la banque pour instruire le dossier, et elle alimente les enquêtes sur des réseaux qui font des centaines de victimes. Le dépôt peut se faire en ligne pour les escroqueries commises sur Internet.
Dans la même veine
Litige Vinted : article non conforme, colis perdu ou abîmé, comment se faire rembourser
Taille différente, défaut caché, colis jamais arrivé : sur Vinted, la protection acheteurs permet d'être remboursé, à condition de signaler le problème dans les deux jours suivant la livraison. Les bons réflexes, le déroulé d'un litige, les cas de colis perdu et vos recours au-delà de la plateforme.
Résilier sa box internet : frais, délais, code RIO et matériel à rendre
Frais de résiliation, mois facturés en double, numéro fixe perdu, pénalité pour une box rendue trop tard : la résiliation d'un abonnement internet a ses pièges. Code RIO, engagement, loi Chatel, hausse de prix, motifs légitimes et restitution du matériel : la méthode pour partir sans payer plus que nécessaire.
Passkeys : comment fonctionnent les clés d'accès et faut-il remplacer ses mots de passe
Les clés d'accès permettent de se connecter sans mot de passe, avec une empreinte ou un code PIN, et résistent au hameçonnage. Fonctionnement, stockage, perte de téléphone, changement d'écosystème : tout ce qu'il faut savoir avant de les activer.